Le vrai coût d'un brassin en micro-brasserie
Le coût d’un brassin additionne les matières (malt, houblon, levure, eau), l’énergie, les heures passées, les pertes entre la cuve et le fût, le conditionnement et les droits d’accises. Ce total se divise ensuite par les litres réellement vendus, pas par le volume brassé : c’est là que se cache l’écart entre la marge espérée et la marge encaissée.
Le coût d’un brassin, poste par poste
Un brassin correspond à un volume de moût préparé en une seule fois, qui deviendra quelques semaines plus tard des fûts, des bouteilles ou des canettes. Son coût se construit sur six postes, à chiffrer séparément avant de les additionner.
| Poste | Ce qu’il recouvre | Où trouver la donnée |
|---|---|---|
| Matières | Malt de base et malts spéciaux, houblons, levure, sels de correction d’eau | Factures du lot utilisé |
| Eau et énergie | Chauffe, ébullition, froid de fermentation et de garde, nettoyage | Relevés de compteurs avant et après |
| Main-d’œuvre | Brassage, nettoyage, soutirage, conditionnement, livraisons | Heures notées en production |
| Pertes | Drêches, dépôts, garde, soutirage, contenants écartés | Volumes mesurés à chaque étape |
| Conditionnement | Fûts, verre, capsules, canettes, étiquettes, cartons | Coût unitaire du contenant rempli |
| Fiscalité | Accise calculée sur le volume et le degré d’alcool | Volumes sortis et titre de chaque bière |
Le piège habituel consiste à diviser le coût d’un brassin par la contenance de la cuve. Le bon diviseur est le volume conditionné puis vendu, toujours inférieur au volume brassé. Sur les petites séries des ateliers décrits dans le panorama des micro-brasseries clermontoises, quelques dizaines de litres manquants déplacent déjà la marge de toute une cuvée.
Calculer et suivre ses brassins au fil des mois
Un coût établi une seule fois, sur une recette théorique, vieillit vite. Le malt change de prix d’une livraison à l’autre, une récolte de houblon aromatique ne se paie pas comme la précédente, et l’énergie ne pèse pas la même chose en janvier et en juin dans une salle de brassage auvergnate. La méthode qui tient dans la durée repose sur une fiche de brassin remplie à chaque production : lots de malt et de houblon engagés avec leur prix d’achat, relevés de compteurs, heures passées, volume mesuré à chaque étape.
Au bout de quelques mois, ces fiches se comparent recette par recette. Une blonde qui sort régulièrement sous le volume attendu signale un rendement en baisse, une garde trop longue ou un soutirage mal réglé. Une ambrée dont le coût grimpe sans que la recette ait bougé trahit une hausse de matière à répercuter sur le tarif.
Pour tenir ce suivi sans tout ressaisir à chaque production, la page consacrée à la brasserie de l'ERP Hello Harel détaille une organisation qui épouse ces étapes, à l’échelle d’un atelier artisanal. Le coût de chaque brassin y est ventilé ligne par ligne, les volumes perdus pendant la garde et au moment du soutirage entrent dans le calcul au lieu de disparaître, et la marge se lit séparément pour le fût, pour la bouteille et pour la canette. Le même outil tient le compte des fûts consignés client par client, ce qui relie directement la cave de vos clients à votre propre prix de vente.
Combien de fûts consignés dorment en ce moment chez vos clients ? Pour le savoir sans fouiller les bons de livraison, chaque fût sorti se note au nom du client, chaque retour vient solder la ligne correspondante, et le solde se relit avant toute nouvelle livraison. Un comptage du parc à date fixe, rapproché de ces soldes, fait apparaître les fûts égarés. Leur remplacement entre alors dans le coût des brassins au lieu de surprendre au moment du bilan.
Matières, énergie, heures : chiffrer ce qui entre dans la cuve
Le malt et le houblon au prix du lot
Le malt de base forme l’essentiel de la charge de grain ; les malts spéciaux, plus chers au kilo, n’interviennent qu’en petite quantité. Le houblon se partage entre houblons d’amertume, ajoutés tôt dans l’ébullition, et houblons aromatiques, ajoutés en fin de cuisson ou à froid pendant la garde. Ces derniers alourdissent la facture des bières très houblonnées. Chiffrez chaque matière au prix réellement payé pour le lot utilisé, jamais au dernier tarif reçu.
Levure, eau et nettoyage
Une levure récoltée sur un brassin précédent se répartit sur le nombre de générations réutilisées. L’eau ne se limite pas au volume de la recette : rinçages, nettoyage des cuves et lavage des contenants en consomment aussi, tout comme les détergents et les désinfectants. L’eau peu minéralisée des terrains volcaniques demande peu de correction pour une pils, davantage pour une bière sèche et amère, comme le rappelle le tour des brasseries du Puy-de-Dôme.
Énergie et main-d’œuvre
L’énergie se répartit entre la chauffe de l’eau, l’ébullition du moût, puis le froid de fermentation et de garde, qui court sur plusieurs semaines. Relevez les compteurs au début et à la fin du brassage. Pour le froid, une répartition au nombre de jours de cuve occupée donne un ordre de grandeur honnête. Les heures se notent à chaque étape, nettoyage et conditionnement compris. Valorisez aussi votre propre temps, même sans salaire versé : sinon, le tarif ne couvrira jamais une première rémunération.
Les pertes, de la cuve-filtre au dernier fût
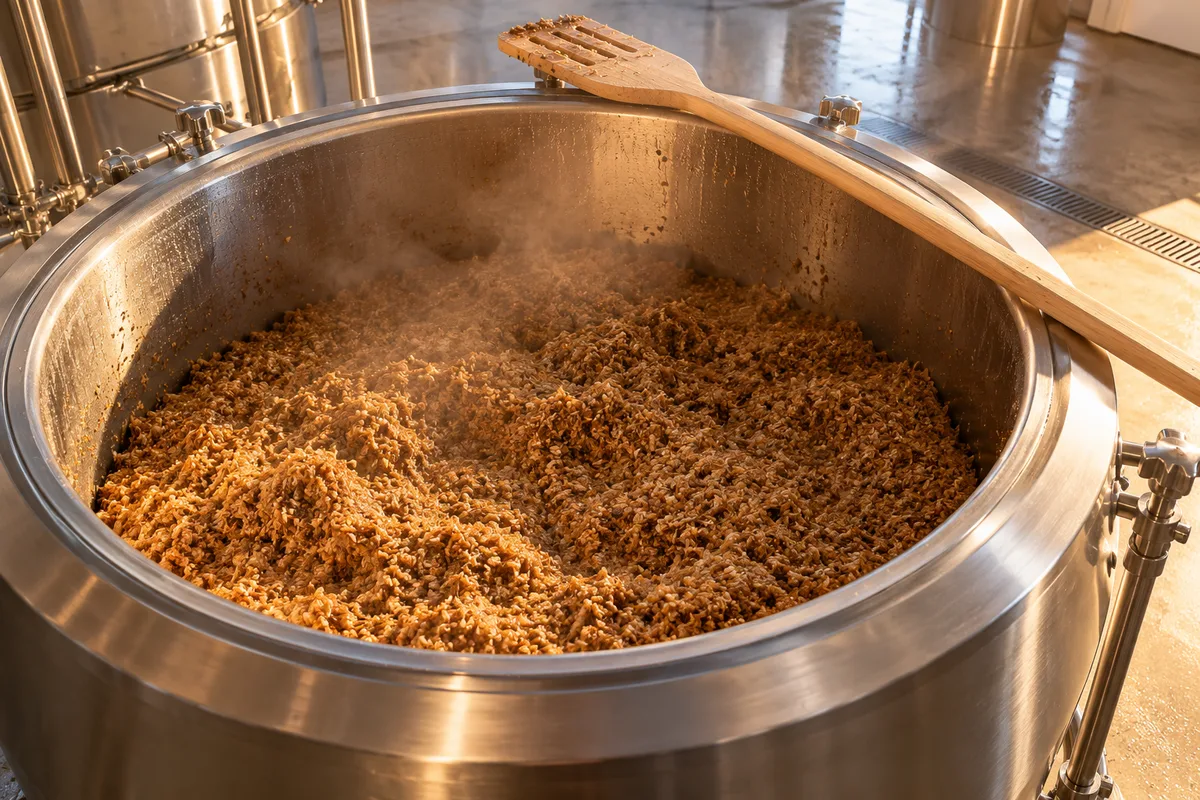
La première perte se voit à l’œil nu : les drêches, résidus solides du malt après filtration, retiennent une partie du moût. Wikipédia rappelle qu’elles servent généralement à l’alimentation animale ; les céder à un éleveur voisin évite de les traiter comme un déchet.
Les suivantes, plus discrètes, échappent souvent au calcul :
- le dépôt de houblon et de protéines au fond de la cuve d’ébullition ;
- la levure et les sédiments tassés au fond du fermenteur ;
- la bière absorbée par les houblons ajoutés à froid ;
- les purges et les premiers litres sacrifiés au soutirage ;
- les contenants mal remplis ou abîmés écartés au conditionnement.
Pour les chiffrer, mesurez le volume à quatre moments : à la fin de l’ébullition, à l’entrée en fermentation, en fin de garde et après conditionnement. Le rapport entre la première et la dernière mesure donne le rendement réel du brassin.
Prenons, comme simple hypothèse de lecture, un brassin de 1 000 litres de moût qui finit en 850 litres conditionnés. Toutes les dépenses engagées en amont, matières, énergie et heures, se divisent par 850 et non par 1 000. Le coût au litre monte mécaniquement, sans qu’aucune facture n’ait bougé.
Droits d’accises : le poste fiscal du brassin
Comment se calcule l’accise sur la bière
Toute bière de malt titrant plus de 0,5 % vol est soumise à l’accise sur les alcools, rappelle la fiche « Taxation des boissons » d’Entreprendre Service Public, vérifiée le 20 juillet 2026. Le tarif s’exprime par hectolitre et par degré d’alcool, avec une catégorie distincte pour les bières de moins de 2,8 % vol, et il est fixé chaque année par arrêté ministériel. Les catégories fiscales des boissons alcooliques figurent aux articles L313-15 à L313-17 du code des impositions sur les biens et services.
Le calcul reste simple : volume en hectolitres, multiplié par le degré d’alcool, multiplié par le tarif de l’année. En hypothèse de lecture, 10 hectolitres d’une bière à 6 degrés représentent 60 hectolitres-degrés, quand le même volume d’une blonde à 4,5 degrés n’en représente que 45. À volume égal, la bière la plus forte supporte un tiers de droits d’accises en plus, un écart à retrouver dans son prix.
Un tarif réduit vise les petites brasseries produisant jusqu’à 200 000 hectolitres par an, selon la même fiche. La directive 92/83/CEE, qui encadre ce dispositif à l’échelle européenne, définit en son article 4 la petite brasserie indépendante : juridiquement et économiquement indépendante de toute autre brasserie, dotée d’installations physiquement distinctes, et ne produisant pas sous licence. Un projet nomade, brassé chez un confrère, mérite donc une vérification avant de compter sur ce tarif. La cotisation de sécurité sociale ne vise que les boissons de plus de 18 % vol.
Le statut d’entrepositaire agréé
La directive (UE) 2020/262 du Conseil définit l’entrepositaire agréé comme la personne autorisée à produire, détenir, stocker ou expédier des produits soumis à accise sous un régime de suspension de droits, dans un entrepôt fiscal. Concrètement, l’accise sur la bière stockée dans cet entrepôt ne devient exigible qu’à sa sortie du régime, sa mise à la consommation au sens de l’article 6. Hors régime suspensif, la production elle-même vaut mise à la consommation.
En contrepartie, l’article 15 impose de tenir, pour chaque entrepôt fiscal, une comptabilité des stocks et des mouvements, et de se prêter aux contrôles. Autre point : une bière détruite avec l’autorisation de l’administration, ou perdue par cas fortuit, n’est pas considérée comme mise à la consommation (article 6, paragraphe 5), à condition d’en apporter la preuve. Un brassin raté et détruit dans les règles échappe donc en principe à l’accise, pas à son coût de production.
La TVA, au taux normal de 20 % pour les boissons alcooliques selon la même fiche, se collecte puis se reverse : elle n’entre pas dans le prix de revient. Les modalités de déclaration et de paiement se règlent avec le service des douanes dont dépend votre atelier.
Fûts, bouteilles et canettes : consignes et prix par format
Un fût en inox est un actif : il s’achète, se lave, se répare et voyage entre l’atelier et la cave des bars. La consigne facturée au client n’en rembourse pas la valeur, elle incite seulement au retour. Tant que des fûts consignés attendent chez un client, pleins ou vides, ils ne servent à aucun nouveau brassin, et l’atelier doit en racheter pour tenir ses livraisons.
Pour intégrer ce parc au calcul, raisonnez par rotation : prix d’achat du fût divisé par le nombre de remplissages attendus sur sa durée de vie, auquel s’ajoutent le lavage, les joints, le transport retour et le remplacement des fûts perdus. La bouteille consignée suit la même logique avec ses propres contraintes : collecte, tri, lavage, remplacement de la casse. Le réemploi économise du verre neuf tant que les retours suivent ; une consigne mal tenue transforme vite ce circuit en achat de verre déguisé.
Chaque format porte ainsi son coût de contenant, de remplissage et de retour. Une même recette ne laisse pas la même marge en fût de vingt litres, en bouteille ou en canette, et le tarif se fixe format par format, à partir du coût au litre conditionné. Le choix entre pression et bouteille obéit, côté comptoir, à d’autres critères, développés dans le comparatif entre fût et bouteille.
Prochaine étape : ouvrez une fiche pour votre prochain brassin, mesurez le volume aux quatre moments clés, relevez les compteurs et les heures, puis comparez le coût obtenu au tarif de chaque format. Après trois ou quatre productions de la même recette, vous saurez lequel de vos formats paie réellement l’atelier.